地震保険は必要か。
「いらない」と言われる理由を正直に書く
地震保険を調べるほど、答えが割れていて困っていないだろうか。
「入るべき」と「無駄」が、同じ検索結果に並んでいる。
意見が割れるのには、理由がある。
地震保険は、家を建て直せる額が出るようには作られていない。
だから、何を期待するかで結論が変わってしまう。
この記事では、先に3つの仕組みを正確に書く。
そのうえで「いらない」と言われる理由と、入らなくていい人の条件を並べた。
読めば、自分がどちらに当てはまるかを判断できる。
結論は「今日決めなくていい」になる。
ただし地震保険は、地震が起きてからでは入れない。
迷っている時点で、あなたはちゃんと調べている
まず、意見が分かれる中身を見てほしい。
同じことを調べているのに、正反対の結論が並んでいる。
「入らないと危ない」と書く人がいる。
同じ検索結果に「いらない、無駄だ」と書く人もいる。
どちらかが嘘をついているわけではない。
地震保険は、人によって答えが変わる種類の保険だからだ。
先に知っておきたい、3つの仕組み
ここを知らないまま判断すると、たいてい後悔する。
① 地震保険だけには入れない
地震保険は、火災保険とセットでしか契約できない。
単独では入れない決まりになっている。
逆に言うと、火災保険に入っていても、
地震保険を付けていなければ地震の被害では1円も出ない。
地震で家が倒れても、地震で起きた火事で家が焼けても、
火災保険からは出ない。地震保険を付けていた人だけが対象になる。
ここを誤解している人はとても多い。
② 保険金額は、火災保険の30〜50%までしか設定できない
好きな金額をかけられるわけではない。
火災保険の保険金額の、30%から50%の範囲と決まっている。
上限もある。建物は5,000万円、家財は1,000万円まで。
つまり、地震保険は家を建て直す額が出るようには作られていない。
これは保険会社がケチなのではなく、制度がそう設計されている。
③ 支払いは「4つの区分」で決まる
壊れた物を1つずつ査定して合計するのではない。
被害の程度を4段階で判定し、契約金額に対する割合で支払われる。
この4つのどれにも当てはまらなければ、支払いはゼロになる。
家財の場合も同じで、「テレビが壊れたから○万円」という出方はしない。
食器類・電気器具類・家具類などの分類ごとに、どれだけ壊れたかを見て区分を決める。
「いらない」と言われる3つの理由
批判されるのには、ちゃんと理由がある。どれも事実だ。
理由1: 全額は出ない
上の仕組みのとおり、建て直す費用は出ない。
「入っていたのに家が建て直せなかった」という話は、制度上そうなる。
理由2: 保険料が高い。しかも地域で大きく違う
地震保険の保険料は、都道府県と建物の構造で決まる。
地震のリスクが高い地域ほど高くなる。同じ補償でも数倍の差が出る。
幅を数字で言うと、保険金額1,000万円あたり年7,300円〜41,100円だ。
安い県の鉄骨造と、高い県の木造で、5倍以上の開きがある。
高い側の県は、東京・神奈川・千葉・静岡など。
リスクが高いと見られている地域ほど、払う額も大きくなる。
理由3: 掛け捨てで、何も起きなければ何も残らない
満期金も返戻金もない。
10年間払い続けて地震が来なければ、払った分は戻らない。
ここまで読んで「やっぱりいらないかも」と思ったなら、それは自然な反応だ。
それでも入っている人は、何を買っているのか
入っている人も、家が建て直せるとは思っていない。
買っているのは、被災した直後に動くための現金だ。
地震のあとに実際にかかるのは、こういうお金になる。
- 仮住まいの家賃と敷金
- 壊れた家財の片づけと処分の費用
- 買い直す家電と寝具
- 収入が止まっている間の生活費
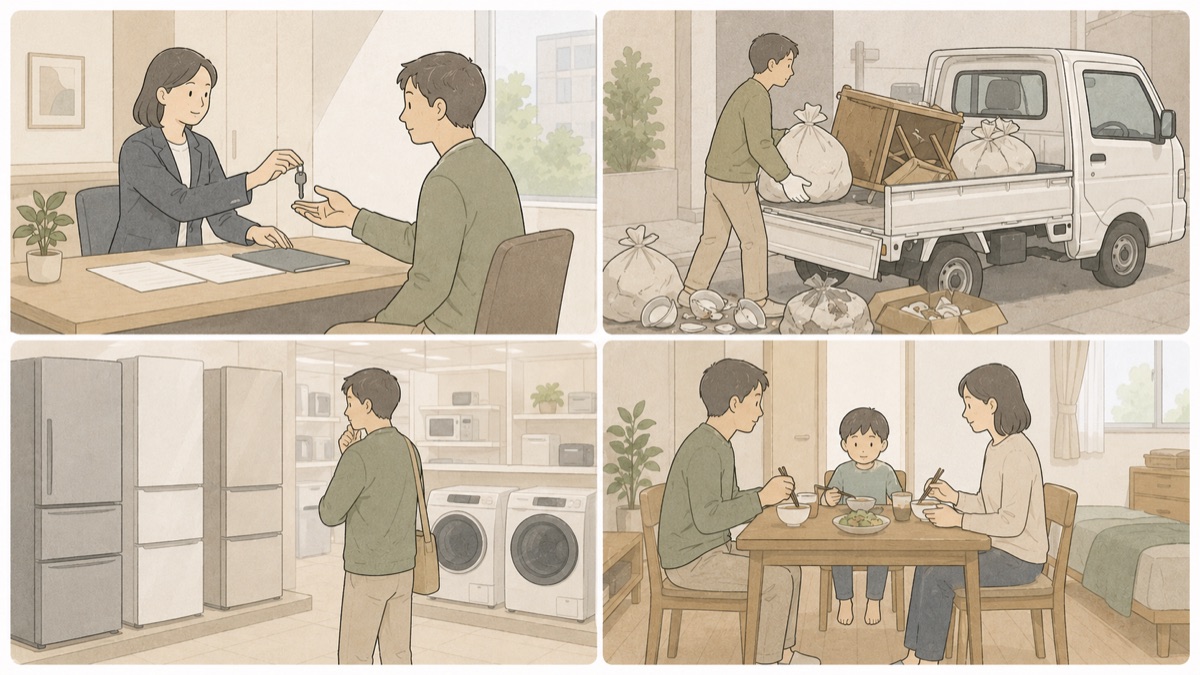
公的な支援もあるが、住宅が全壊して建て直す場合で最大300万円(被災者生活再建支援制度)。
一部損壊にとどまった場合は、支援の対象外か、ごく限られた額になる。
つまり地震保険は、家を元に戻すための保険ではない。
次の一手を打つまでの時間を買う保険に近い。
入らなくていい人の条件
正直に書く。次に全部当てはまるなら、入らない判断も十分に成り立つ。
- 貯金から数百万円を、すぐに取り崩せる
- その支出があっても、生活とローンが止まらない
- 賃貸で、家財が少ない(家具家電をすぐ買い直せる範囲)
- 住んでいる地域の保険料が高く、負担が大きい
逆に、次のどれかに当てはまるなら、外すのは慎重に考えたほうがいい。
- 住宅ローンが残っている(家を失ってもローンは消えない)
- 貯金を取り崩すと、子どもの学費や生活費に届く
- 家族の人数が多く、家財を買い直す総額が大きい
どちらが正しいかは、この記事では決められない。
決められるのは、家計の中身を知っている人だけだ。
どの保険会社で入っても、中身は同じ
意外に知られていないが、地震保険は法律にもとづく制度で、
保険料も補償内容も、どの保険会社でも同じになっている。
だから「どこの地震保険がいいか」を比べる意味はほとんどない。
比べるなら、セットで入る火災保険のほうを比べることになる。
ただし、申告すれば安くなる割引がある。
- 免震建築物割引(50%)
- 耐震等級割引(等級3は50%・等級2は30%・等級1は10%)
- 建築年割引(1981年6月以降に建てた建物・10%)
- 耐震診断割引(10%)
該当するのに申告していないと、その分は高いまま払い続けることになる。
すでに入っている人は、証券を見て確認する価値がある。
入ったあとの注意も、1つだけ
地震保険の期間は最長5年で、火災保険より短いことがある。
火災保険が10年契約でも、地震保険は途中で更新が来る。
多くは自動で続く形になっているが、そうでない契約もある。
更新の案内を見落とすと、空白の期間ができてしまう。
入ると決めたら、更新がどうなる契約かも一緒に聞いておきたい。
聞くことは「自動継続ですか」の一言で足りる。
数字で見ておく、まわりの状況と受け取りの実額
入っている人は、どれくらいいるのか
火災保険に地震保険を付けた割合(付帯率)は、2024年度で70.4%だった。
火災保険に入る人の7割が、地震保険も付けている計算になる。
一方、全世帯に対する加入率は約35%とされる。
そもそも保険に入っていない世帯も含めるためだ。
「みんな入っていない」も「入って当然」も、数字の上では正しくない。
だから、まわりを基準にして決めるのは向いていない。
もらえる額を、実額でイメージしておく
家財に500万円の地震保険を付けた場合で考える。
区分ごとの受け取りは、次のようになる。
- 全損(家財の8割以上が損害): 500万円
- 大半損(6割以上8割未満): 300万円
- 小半損(3割以上6割未満): 150万円
- 一部損(1割以上3割未満): 25万円
一部損の25万円を「少ない」と感じるか、「片づけ費用が出る」と取るか。
この実額を見てから決めると、期待と現実のずれがなくなる。
実際の年間負担を、最後まで計算してみる
例として、東京の木造戸建てで考える。
建物1,000万円+家財500万円の地震保険を付けた場合だ。
東京の木造の料率は、1,000万円あたり年41,100円になる。
1,500万円分なら、その1.5倍で年61,650円だ。
ここに割引が効いてくる。
- 耐震等級3の家なら半額: 年30,825円
- 1981年6月以降の建物(建築年割引10%): 年55,485円
さらに、年末調整の控除で税金が年数千円戻る。
戻り方の計算は年末調整の記事に書いた。
同じ計算を、自分の県の料率でやれば自分の負担が出る。
「高い」「安い」は、この実額を見てから言えばいい。
ちなみに安い県の鉄骨造で同じ1,500万円分なら、年10,950円になる。
地域と構造で、ここまで違う。
入る・入らないを決める、4つの手順
ここまでの材料で、決め方を手順にしておく。
紙が1枚あればできる。
- 被災した月に、貯金からすぐ出せる額を書く
- 家財を買い直す総額を、ざっくり見積もる(家財リストの記事が使える)
- 自分の県と構造の保険料を調べる(調べ方はこちら)
- 「保険料の10年分」と「1と2の差」を並べて比べる
2の額を1でまかなえるなら、入らない判断に根拠ができる。
まかなえないなら、その差額が保険で埋めたい穴になる。
この4つを書き出すと、他人の意見はもう要らなくなる。
ネットの「入るべき」「やめるべき」は、あなたの数字を知らない。
できれば、家族と一緒にやる
この計算は、家族と一緒にやると備えが二重になる。
数字を家族も知っていること自体が、災害の日に効いてくる。
入る・入らないの結論より、話したことのほうが残る。
よくある疑問に、先に答えておく
津波や噴火は、対象になるのか
なる。地震保険の対象は、地震・噴火・津波による損害だ。
津波で家財が流された場合も、地震保険の側から出る。
逆に、火災保険はこの3つを対象にしていない。
「火災保険があるから津波も大丈夫」とはならない。
マンションの場合は、どう考えるのか
分譲マンションで自分が保険をかけるのは、専有部分と家財になる。
廊下やエレベーターなどの共用部分は、管理組合の側の話だ。
高層階は揺れが大きくなりやすく、家財の被害は普通に起きる。
「マンションは頑丈だから家財も無事」とは限らない。
いま入っている火災保険に、途中から付けられるのか
付けられる。火災保険の期間の途中からでも追加できる。
更新を待つ必要はなく、今の保険会社に連絡すればいい。
どのくらい壊れたら、いちばん下の区分に入るのか
家財の場合、目安は家財全体の1割を超える損害になる。
1割に届かなければ、支払いはない。
食器が数枚割れた程度では、届かないことが多い。
棚が倒れて中の物がまとめて壊れると、届く場合が出てくる。
で、保険料はいくらなのか
払う金額の話は、長くなるので別の記事に分けた。
地震保険はいくら?にまとめてある。
入るか入らないかを、今日決めなくてもいい
この記事は「入りましょう」とは書かない。
保険は、他人が決めていいものではないからだ。
ただ、ひとつだけ事実がある。
地震保険は、地震が起きてからでは入れない。
迷ったまま時間が過ぎれば、それは「入らない」を選んだのと同じことになる。
決めるのは今日でなくていい。ただ、決めていないことだけは知っておきたい。
「モノレキ」という名前で、家にある物の買い替え時期と保険を1画面で見るアプリを作っている。
地震保険は品物1つずつに保険金が出るわけではない。
ただし家財の区分を決めるときは、どの分類の物がどれだけ壊れたかを見る。
だから何を持っていたかの記録は、やはり必要になる。
公開は2026年12月を予定している。まだ完成していない。
制度・支払区分・保険金額の範囲・割引率について。
財務省「地震保険制度の概要」
保険料の幅(2022年10月改定の基本料率)について。
財務省「地震保険の基本料率」
付帯率・世帯加入率について。
損害保険料率算出機構「地震保険統計速報」
本文の数字は2026年8月23日に上記ページで確認した。
改定されることがあるため、契約前には最新の情報を見てほしい。
公的支援の金額について。
内閣府「被災者生活再建支援制度」