家財保険は必要ない?
正直に分けて考える
家財保険を一度も使っていなくて、いらないのではと思っていないだろうか。
そう感じるのは、自然なことだ。
疑問を持ちにくい背景もある。
家財は建物の保険とセットで契約することがほとんどだ。
中身を見ないまま金額だけ決まっているので、実感がわかない。
この記事では「いらない」と言われる3つの理由を先に書いた。
そのうえで、持ち家と賃貸の違いと、外していい人の条件を並べた。
読めば、自分が外していいかどうかを判断できる。
結論から言うと、この保険が守っているのは物ではない。
買い直すまでの、まとまった現金のほうになる。
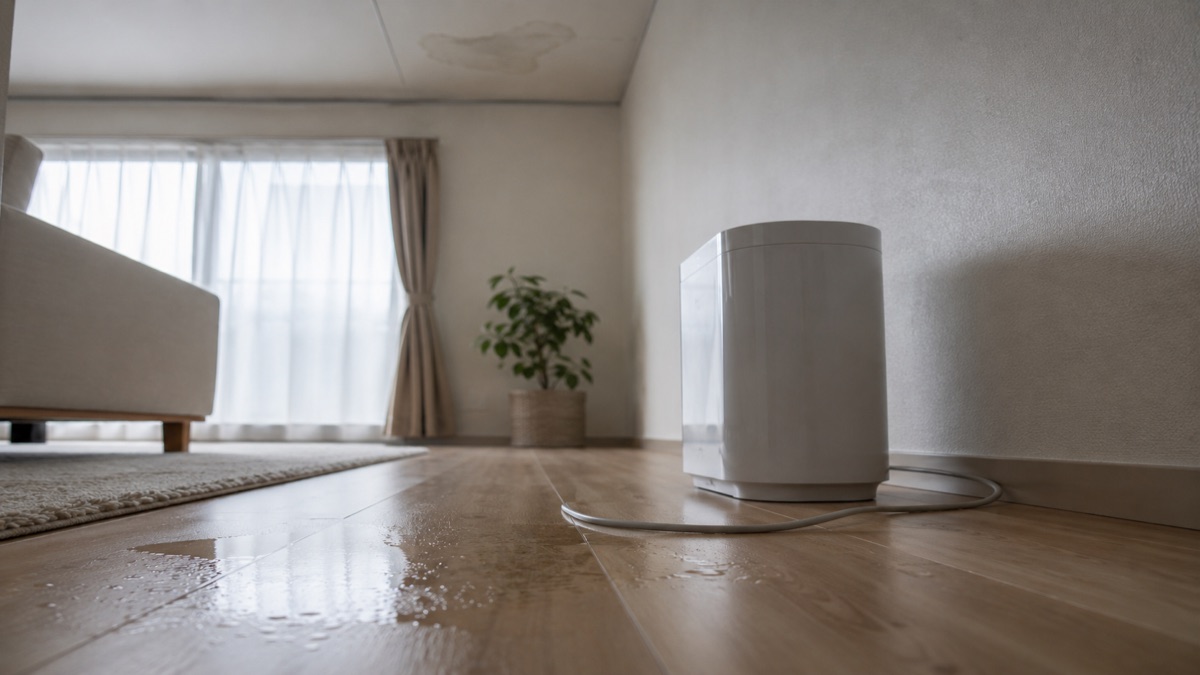
「いらないのでは」と思うのは、自然なことだ
火事も水漏れも、自分の家では起きていない。
今のところ、何も困っていない。
それなのに毎月の保険料だけは、確実に出ていく。
「これ、本当にいるのか」と思うのは、おかしなことではない。
「いらない」と言われる、3つの理由
① 一度も使ったことがないから
加入して10年、20年と、一度も申請したことがない人は多い。
払い続けた保険料を思うと、損をした気になる。
ただしこれは、家財保険に限った話ではない。
火事も水漏れも起きなかったのは、結果であって保証ではない。
② 家財を、そもそも高く見積もっていないから
一人暮らしで、家具が最低限しかない部屋もある。
その場合、失っても数万円で買い直せる物しかない。
この場合は、「いらない」がそのまま正しい判断になることもある。
③ 建物の保険とセットで、内容を見ていないから
火災保険に入るとき、家財の部分は代理店に言われるまま設定しがちだ。
中身を見ていないので、要る理由も実感できない。
「いらない」という感覚の多くは、一度も損害が出ていないことと、 家財の中身を意識したことがないことから来ている。
どちらも、間違った感覚ではない。
数字で見ると、話が変わる場面がある
家財保険の出番は、火事だけではない。
実際に多いのは、水漏れと落雷だ。
- 上の階からの水漏れで、家電が複数同時に壊れる
- 近くへの落雷で、テレビやパソコンの基盤が壊れる
- 台風で窓が割れ、雨が吹き込んで家具が濡れる
火事より発生率は高い。
そして、これらは自分の不注意とは関係なく起きる。
「もらい火」は、相手に請求できないことが多い
要不要を考える前に、知っておきたい法律が1つある。
「失火責任法」という、明治時代からある法律だ。
隣の家の火事が燃え移って、自分の家財が焼けたとする。
感覚では、火元の家に弁償してもらう話に思える。
ところがこの法律により、火元に重大な不注意がなければ、
損害賠償を求めることができない。
つまり、もらい火で焼けた家財は、自分の保険で守るしかない。
「自分は火事を出さないから大丈夫」が通用しない理由が、これになる。
持ち家と賃貸で、答えが変わる
「いらない」が成り立つかどうかは、住まいの形でかなり変わる。
ここを分けずに考えると、話がかみ合わなくなる。
持ち家の場合
家財だけでなく、建物も自分の負担で直すことになる。
家財の額が小さくても、家全体で見れば損害は大きくなりやすい。
持ち家で「家財も建物も入らない」という判断は、
貯金で全額をまかなえる人以外には勧めにくい。
賃貸の場合
建物は大家の保険が守るので、自分が背負うのは家財の分だけになる。
この場合は「いらない」が成り立つ余地が広がる。
ただし賃貸には借家人賠償という別の保険が付いてくることが多い。
そちらは物件の契約条件になっていて、外せないことが多い。
「いらない」を選べる人の条件
ここまでを整理すると、いらないと判断してよい人には共通点がある。
- 賃貸で、家財の総額がもともと小さい
- 壊れた家電をすぐ買い直せるだけの貯金がある
- 建物への賠償(借家人賠償など)は別に確保している
逆に、この3つが揃わないなら、外す前に一度立ち止まったほうがいい。
入る場合は、額を決めすぎないほうがいい
「いらない」まではいかなくても、金額に迷う人は多い。
ここでよくあるのが、金額を大きくしすぎる失敗だ。
家財保険は、実際にある物を超える金額は戻らない。
1,000万円で契約しても、部屋の中身が300万円分なら300万円までしか出ない。
払いすぎず、足りなさすぎない額を決める考え方は、
家電の買い替えと積立の記事にまとめてある。
持っている家電の金額を合計すると、目安が見えてくる。
迷ったままの人のための、3ステップ
「いる・いらない」を宙に浮かせたままにしない方法を書いておく。
決めるのは金額で、金額は3歩で出る。
- 部屋の家財を買い直す総額を、ざっくり出す
- その額を、貯金から一度に出せるか考える
- 出せないなら、いくらまでなら自分で受けられるかを決める
3で決めた線から上が、保険に任せたい部分になる。
その額が小さいなら、いらないという結論でいい。
外した人が後悔しやすいのは、相手のある事故
上の階からの水漏れで、自分の家財が濡れた場合を考える。
本来は相手の側が賠償する話になる。
ただ、相手がすぐに、全額を払えるとは限らない。
話し合いが長引けば、その間は壊れた家電のまま暮らすことになる。
自分の家財保険があれば、先に自分の側で直せる。
相手との交渉の行方を、待たなくて済む。
外すと決める前の、チェックリスト
「いらない」に傾いた人は、やめる前に5つだけ確認したい。
後戻りできない見落としを防ぐためだ。
- 賃貸なら、借家人賠償は契約の条件になっていないか
- 個人賠償(水漏れなどの弁償)は、どこかに残るか
- もらい火の備えを、貯金で受けられるか
- 地震の備えは別の話と分かった上での判断か
- 家族も、この判断を知っているか
2つ目の個人賠償は、実は重複しやすい補償でもある。
自動車保険やクレジットカードの特約に、すでに付いていることがある。
重複を整理すると、家財保険を残したまま保険料を下げられる。
外すか外さないかの二択より、先にこちらを見る価値がある。
実際に数えた例(4人家族)
「家財の総額」の実感のために、一例を数えてみる。
- 家電一式(冷蔵庫・洗濯機・テレビ・エアコンなど): 約70万円
- 家具一式(ベッド・ソファ・机・棚): 約60万円
- 衣類・寝具(4人分): 約80万円
- 食器・調理器具・その他: 約30万円
合計で約240万円になる。あくまで一例だ。
ただ、「うちには大した物がない」と感じている家でも、
買い直す側から数えると、この桁になることが多い。
「必要になったら入り直す」が効かない場面
外しても、あとから入り直すこと自体はできる。
ただし、この作戦には効かない場面が2つある。
1つは当然だが、事故が起きたあとだ。
壊れてから入っても、その事故には使えない。
もう1つは、大きな地震のあとになる。
地域によっては、新規の引き受けが一時的に止まることがある。
「危なくなったら入る」は、危なくなった時には選べないことが多い。
入る・入らないは、平時にしか決められない判断になる。
「古い物ばかりだから無駄」への答え
10年使ったテレビの価値は、中古品としてはほぼゼロに近い。
だから保険をかけても無駄だ、と考える人は多い。
ただ、いまの家財保険の多くは「新価」で計算する。
壊れた物と同等の物を、いま買い直す金額で支払う方式だ。
10年前のテレビでも、受け取りの計算は今の買い直し額になる。
古い物が多い家ほど、この仕組みの意味は大きい。
ただし、契約によっては時価(古さを引いた額)の場合もある。
自分の契約がどちらかは、証券か保険会社で確認できる。
よくある疑問に、先に答えておく
地震で壊れた家財は、家財保険で出るのか
出ない。地震・噴火・津波による損害は、火災保険側の対象外だ。
そちらは地震保険という別の契約になる。
「家財保険に入っているから地震も大丈夫」は、よくある誤解になる。
持ち家で、建物だけ入って家財を外すのはありか
契約としては可能だ。実際にそうしている人もいる。
ただし、この記事で書いた水漏れや落雷の場面は対象外になる。
家電の買い直しは、全額が自己負担だ。
外すなら、その場面を貯金で受けると決めたうえで外したい。
今の契約から、途中で外せるのか
見直しは更新のタイミングが基本になる。
途中の変更に応じてもらえる場合も多いので、まず保険会社に聞く。
やめた分の保険料は、残り期間の分が戻ることが多い。
保険料がいくらか、なぜ書いていないのか
家財の金額・建物の構造・付ける補償で、金額が大きく変わるからだ。
「平均◯円」を見ても、自分の金額は分からない。
見積もりは無料で取れる。
金額はそこで見るのが、一番正確で早い。
結局、何を守っているのか
家財保険が守っているのは、家具や家電そのものだけではない。
買い直すまでの「まとまった出費」を、その月に一度に背負わずに済むことだ。
冷蔵庫と洗濯機とテレビが同時に壊れることは、めったにない。
でも水漏れや落雷では、それが同時に起きる。
その現金を、貯金で用意できるなら、いらないという判断は成り立つ。
用意できないなら、保険料は先に払っておく分の現金だと考えられる。
「モノレキ」という名前で、家にある物の買い替え時期と保険を1画面で見るアプリを作っている。
登録した家電や家具の合計額が出るので、家財をいくらに設定するかの判断に使える。
公開は2026年12月を予定している。まだ完成していない。
家財保険(火災保険の家財部分)の補償対象と、保険金額の考え方について。
日本損害保険協会
もらい火の損害賠償について。
失火責任法(失火ノ責任ニ関スル法律)