火災保険・地震保険の支払い事例まとめ。
家財は、どう判定されたか
「火災保険 家財 支払い事例」で検索して、他人の金額を探していないだろうか。
気持ちは分かるが、1件見ても判断はしにくい。
参考にならないのには、理由がある。
契約している保険金額も、壊れ方も人によって違うからだ。
だから、個人のブログを何件読んでも自分の額は出てこない。
この記事では、体験談の代わりに熊本地震の公的な実績を使う。
家財と建物で判定がどう分かれたかを、割合で載せた。
読めば、他人を探さずに自分の目安を計算できる。
結論は「事例は探すものではなく、自分で作れる」になる。
数十万件の実績と、証券の1つの数字があれば足りる。
「事例」を探しても、自分の答えにはならない
目安がないと、自分の契約が普通なのかどうかも分からない。
だから他人の金額を探すことになる。ここまでは自然な流れだ。
ただ、探し方を変えたほうが早い場面がある。
個人の1件より、何十万件分もの実績が公開されているからだ。
使うのは公的な統計になる。
熊本地震で実際に支払われた、家財と建物の判定割合だ。
熊本地震で、家財は建物より激しく壊れていた
財務省の研究会が、2025年5月にまとめた資料がある。
熊本地震で支払われた保険金の、損害区分ごとの割合が載っている。
| 損害区分 | 建物 | 家財 |
|---|---|---|
| 一部損 | 72% | 36% |
| 半損 | 24% | 58% |
| 全損 | 4% | 6% |
半損と全損を合わせた「半損以上」で見ると、建物は28%、家財は64%になる。
家財のほうが、2倍以上多い。
資料には、こう書かれている。
「建物に大きな損害が生じなくとも、家財に大きな損害が発生する可能性がある」。
「家財は消耗品だから」への、データからの反論
家財の地震保険に入らない理由を聞いた調査がある。
2位に挙がるのが「家財は消耗品だから」で、20.0%を占める。
だが熊本地震の実績では、家財のほうが建物より重い判定を受けている。
消耗品だから被害が軽い、とはデータ上は言えない。
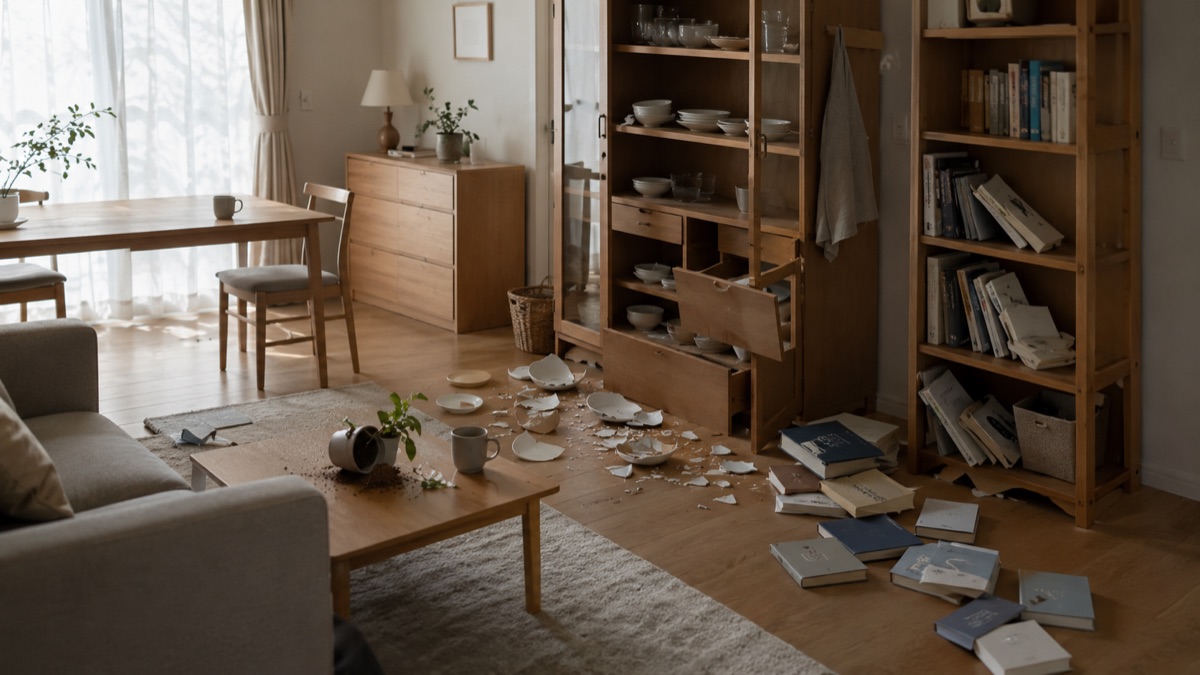
棚が倒れる。食器が割れる。冷蔵庫が動いて壁にぶつかる。
建物の柱や壁が無事でも、中の物は同じようには耐えられない。
支払い額の目安を、自分の数字で計算する
損害保険料率算出機構によると、家財1件あたりの平均保険金額は217万円になる(2021年度)。
建物は1,062万円だ。
これは支払われた金額ではなく、契約している保険金額の平均になる。
実際の支払いは、ここに損害区分の割合を掛けて決まる。
| 損害区分 | 割合 | 家財217万円の場合 |
|---|---|---|
| 全損 | 100% | 217万円 |
| 大半損 | 60% | 130.2万円 |
| 小半損 | 30% | 65.1万円 |
| 一部損 | 5% | 10.85万円 |
熊本地震の実績では、家財の64%が半損以上だった。
平均的な契約者が受け取ったのは、65万円か130万円あたりだったことになる。
これはあくまで平均からの試算だ。
自分の金額を知りたいときは、保険証券に書かれた家財の保険金額に、同じ割合を掛ければいい。
計算のもとになる仕組みは、「地震保険はいくらもらえた?」で詳しく書いた。
ここでは、家財に絞った実際の割合だけを扱う。
なぜ家財だけ、こんなに壊れるのか
建物は、耐震基準で倒れないように作られている。
だが家の中の家具や家電には、揺れに耐える基準がない。
棚は倒れる前提で置かれていないし、食器棚のガラスは揺れれば割れる。
建物が無事でも、中身はそうはいかない。
熊本地震の資料が言う「建物は無事でも家財は壊れる」は、特別な話ではない。
自分の家の中を思い浮かべれば、そのまま当てはまる話になる。
認知度は低いまま。知らずに入っていない人が多い
同じ調査で、地震保険の認知度も聞いている。
「補償内容をよく知っている」は、わずか5.3%だった。
いちばん多いのは「名称を見聞きした程度」で59.6%になる。
名前は知っていても、中身や事例までは知らない人がほとんどだ。
入らない理由の4位は「加入の機会や勧誘がなかった」で、14.2%だった。
知らなかっただけ、という人も一定数いることになる。
賃貸でも、家財の事例は増えている
賃貸の家財地震保険の付帯率は、2010年度は20.2%だった。
2023年度には46.3%まで伸びている(全体は69.7%)。
以前は持ち家の話に見えていたが、いまは賃貸でも半数近くが付けている。
賃貸だから関係ない、とは言えなくなっている。
賃貸の家財保険については「賃貸の家財保険」にまとめた。
借家人賠償との違いも含めて書いている。
カードのショッピング保険は、代わりになるのか
家財の支払い事例を調べていると、こんな疑問も出てくる。
「クレジットカードの保険で足りないのでは」というものだ。
結論から言うと、地震はほとんどのカード保険で対象外になる。
カードの保険が効くのは、日常的な破損や盗難のほうだ。
| カード | 期間・上限 | 対象外の例 |
|---|---|---|
| エポスカード | 購入日から90日/年間50万円 | 3,000円以下・スマホ関連・眼鏡・食品など |
| メルカードゴールド | 購入から60日/年間300万円(免責3,000円) | 1万円以下・スマホ等・初期不良 |
メルカードゴールドは、修理見積書と破損部分の写真がないと請求できない。
「壊れたら撮っておく」習慣が、そのまま請求の条件になっている。
⚠「メルカリで買えばどのカードでも対象になる」は誤りだ。
公表されているのはメルカードゴールドの場合だけで、他社のカードは規約次第になる。
ポイントやチャージ残高だけで払うと、対象外になる場合もある。
そのカードで実際に支払ったかどうかが条件になっていることが多い。
よくある疑問に、先に答えておく
事例を探すより先に、やることは
保険証券を開いて、家財の保険金額を確認する。
そこに、この記事の割合を掛ければ、自分の目安が出る。
建物と家財、両方請求できるのか
できる。判定は別々に行われる。
建物が一部損でも、家財は半損、ということも起こりうる。
古い家具・家電でも、同じ割合で出るのか
出る。地震保険は、壊れた物を1つずつ査定する保険ではない。
契約した保険金額に、被害の程度の割合を掛けるだけになる。
火災保険の「破損汚損」の事例とは、何が違うのか
対象になる場面が違う。あちらは落として壊したような日常の事故が対象だ。
この記事の割合は、地震による損害のときだけに使う。
事例は、探すものではなく作れる
他人の支払い事例を1件見つけても、それが自分に当てはまるとは限らない。
契約している保険金額が違えば、出る額も変わるからだ。
代わりに使えるのは、数十万件分の公的な実績と、自分の保険証券に書かれた1つの数字になる。
それを掛け合わせれば、他人を探さなくても自分の目安が出せる。
「モノレキ」という名前で、家にある物の買い替え時期と保険を1画面で見るアプリを作っている。
保険証券の保険金額を写真で残しておけば、この記事の割合をすぐ当てはめられる。
請求のときに証券を探し回らずに済む。
公開は2026年12月を予定している。まだ完成していない。
熊本地震の損害区分の割合、家財に大きな損害が発生する可能性について。
財務省「第8回地震保険制度等研究会 資料6」(出所は損害保険料率算出機構の調査)
家財・建物の平均保険金額(2021年度)について。
財務省「第7回地震保険制度等研究会 資料3」
賃貸の家財地震保険の付帯率の推移について。
損害保険料率算出機構「地震保険統計」
カードのショッピング保険の条件は、エポスカード・メルカード、それぞれの公式サイトで確認した。
本文の数字は2026年8月25日に各ページで確認したもの。条件は変わることがあるため、利用前に最新の規約を確認してほしい。