地震保険の「一部損」。
基礎のひび割れは、どこから対象か
家の基礎に、細いひび割れを見つけたまま放っていないだろうか。
地震のせいなのか、年数のせいなのか。自分では決められない。
決められないのには理由がある。
一部損の基準は「損害額が時価の3%以上20%未満」と決まっている。
ただ、その3%が何をどう測った数字なのかは、ほとんど知られていない。
この記事では、損害保険協会が公開している認定基準表の実数を使う。
木造の基礎・屋根・外壁が、それぞれ何%として数えられるかを並べた。
読めば、保険会社に連絡する前に、自分の家の見当がつく。
結論を先に書く。1か所だけでは3%に届かないことが多い。
ただし合算すると超える場合があり、そこが見落とされている。
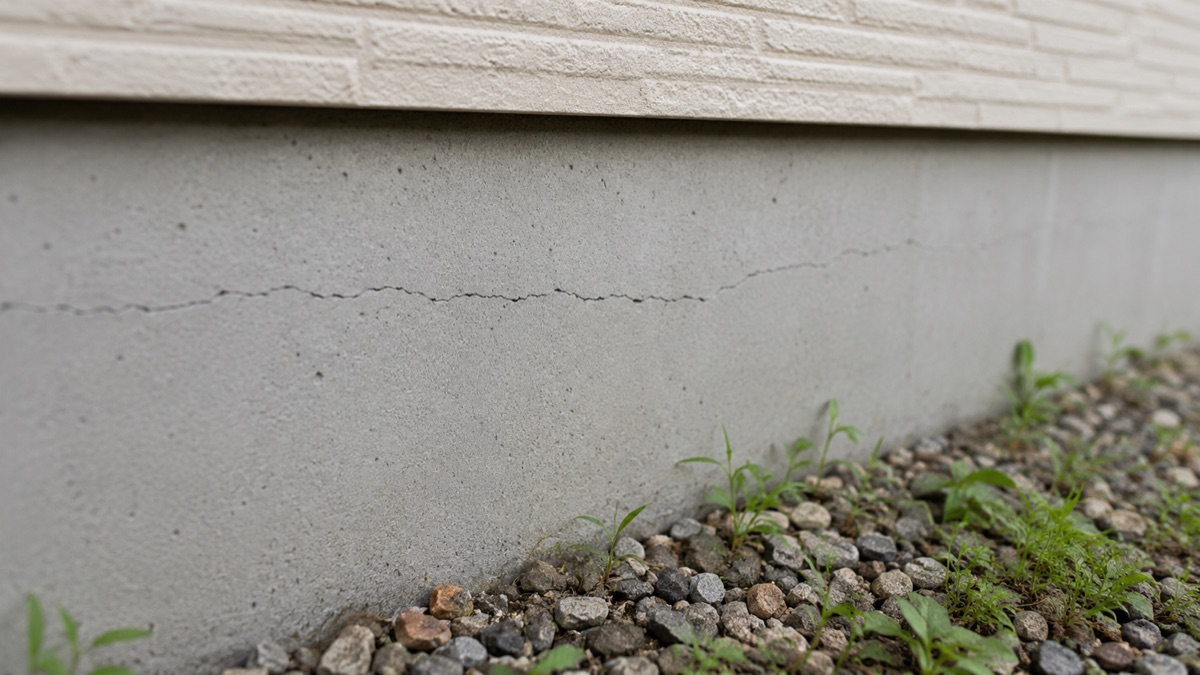
細いひび割れを、放っている人は多い
地震のあと、家の外まわりを一周した人は少ない。
中の片づけで手いっぱいになるからだ。
あとになって基礎のひびに気づいても、判断がつかない。
大した被害ではない気がして、そのままになる。
その状態のところに「無料で点検します」という訪問が来る。
判断の物差しを持っていないと、相手の言葉で決まってしまう。
だから先に、公開されている物差しのほうを見ておきたい。
「一部損」は、3%から始まる
地震保険の建物の判定は、4つに分かれている。
損害保険協会が公開している基準は次の通りだ。
| 区分 | 主要構造部の損害額 | 支払われる割合 |
|---|---|---|
| 全損 | 時価の50%以上 | 100% |
| 大半損 | 時価の40%以上50%未満 | 60% |
| 小半損 | 時価の20%以上40%未満 | 30% |
| 一部損 | 時価の3%以上20%未満 | 5% |
3%に届かなければ、区分そのものが付かない。
つまり保険金は出ない。ここが最初の分かれ目になる。
ここでいう主要構造部とは、軸組・基礎・屋根・外壁のことだ。
家具や内装の傷みは、この計算には入らない。
よくある誤解。ひび割れの「幅」では判定しない
ここが一番間違えられている部分になる。
基礎の損害は、ひび割れが何ミリかで決まるのではない。
認定基準表に書かれている測り方は、こうなっている。
÷ 外周の布コンクリートの長さ
つまり、家の基礎を一周したうちの何割が傷んでいるか、で見る。
1本の深いひびより、あちこちに散っているほうが割合は上がる。
「幅が何ミリ以上なら対象です」と言い切る説明を見たら、そこは疑っていい。
公開されている基準表に、幅の数字は出てこない。
木造の基礎は、こう数えられる
在来軸組工法(日本の木造で最も多い工法)の数字を出す。
2階建ての場合の損害割合だ。
| 傷んだ基礎の割合 | 損害割合 |
|---|---|
| 5%以下 | 2% |
| 5%超〜10%以下 | 4% |
| 10%超〜20%以下 | 7% |
| 20%超〜30%以下 | 9% |
| 30%超〜50%以下 | 11% |
左の列が、外周のうち傷んだ長さの割合になる。
右の列が、建物全体の損害としてカウントされる数字だ。
基礎が10%を超えて傷んでいれば、それだけで7%になる。
一部損の3%を、単独で超える。
逆に5%以下なら2%で、単独では届かない。
多くの家が、この「届かない」ところにいる。
屋根と外壁も、同じ足し算に入る
見落とされやすいのがここだ。
基礎だけで判定するわけではない。
| 部位 | 傷んだ割合 | 損害割合 |
|---|---|---|
| 屋根 | 10%以下 | 1% |
| 屋根 | 10%超〜20%以下 | 2% |
| 外壁 | 10%以下 | 2% |
| 外壁 | 10%超〜20%以下 | 5% |
屋根は葺き替えが必要な面積の割合で見る。
外壁は損傷した面積の割合で見る。
どれも単独では小さい。
だが、これらは足し合わせることになっている。
柱が傷んでいると、数字は一気に動く
ここまで基礎・屋根・外壁を見てきた。
実は、もう1つ重い項目がある。軸組、つまり柱だ。
柱は、傷んだ本数の割合で数える。
そして、少し傷んでいるだけで大きな数字が付く。
| 傷んだ柱の割合 | 損害割合 |
|---|---|
| 3%以下 | 8% |
| 3%超〜5%以下 | 13% |
| 5%超〜10%以下 | 20% |
| 10%超〜15%以下 | 27% |
柱が3%以下しか傷んでいなくても、損害割合は8%になる。
この時点で、一部損の3%を単独で超えている。
5%を超えて傷んでいれば20%になり、小半損の入口に届く。
基礎や屋根とは、けたが違う。
ただし、柱の傷みは自分では見えないことが多い。
壁の内側にあるからだ。だからこそ、見てもらう価値がある。
傾斜についても決まりがある。
基礎全体が1/20(約3度)以上傾いていれば、それだけで全損になる。
同じ傾きの柱が全体の40%を超えた場合も、全損と認定される。
1か所では届かない。合わせると超えることがある
実際に足してみる。
2階建ての木造で、どこも軽い被害だった場合だ。
基礎が2%、屋根が1%、外壁が2%。
それぞれでは基準に届かないが、合計は5%になる。
3%以上20%未満なので、一部損の範囲に入る。
「うちは大した被害じゃないから」と連絡しない人が多い。
その判断が、この足し算を知らないまま行われている。
ここに書いた数字は、公開されている基準表から取った目安になる。
実際に何%と数えるかは、保険会社の調査で決まる。
自分で計算して申請するのではなく、連絡するかどうかの判断に使ってほしい。
ここは正直に。一部損でも、出るのは5%
期待を先に調整しておきたい。
一部損で支払われるのは、保険金額の5%だけになる。
家財の平均的な契約金額は217万円だ。
その5%なので、10万円ほどになる。
建物の平均は1,062万円になる。
5%だと53万円ほどだ。
基礎の補修費用のほうが、これを上回ることは普通にある。
一部損は「直る額」ではなく「足しになる額」だと考えたい。
それでも、受け取らない理由にはならない。
すでに保険料は払っているからだ。
「基礎のひび=一部損」と言い切る相手には注意する
この記事の数字を見れば分かる通り、単純ではない。
部位ごとに割合を出し、合算してはじめて区分が決まる。
それを見ただけで「一部損は確実です」と言える人はいない。
判定するのは保険会社の調査だからだ。
ここで思い出したいのが手数料になる。
一部損の受取額を53万円とすると、手数料が4割なら21万円が引かれる。
自分で連絡すれば、その21万円は手元に残る。
この勧誘の実態は別の記事に、国の資料からまとめた。
家財は、建物とは別に判定される
建物が一部損に届かなくても、あきらめるのは早い。
家財は完全に別の基準で見るからだ。
| 区分 | 家財の損害額 | 支払われる割合 |
|---|---|---|
| 全損 | 時価の80%以上 | 100% |
| 大半損 | 時価の60%以上80%未満 | 60% |
| 小半損 | 時価の30%以上60%未満 | 30% |
| 一部損 | 時価の10%以上30%未満 | 5% |
家財の一部損は10%からになる。建物の3%より高い。
ただし、家財のほうが判定は重く出やすい。
熊本地震の実績では、家財の64%が半損以上だった。
建物は28%だったので、2倍以上の差がある。
この実績は支払い事例の記事に詳しく書いた。
建物が軽くても、家財だけ重い判定になることは珍しくない。
家財は、品目ごとに数えるのではない
ここも誤解されやすい。
壊れた食器を1枚ずつ数えるわけではない。
認定基準では、家財を5つに分けて見ることになっている。
- 食器類
- 電気器具類
- 家具類
- 身回品その他
- 寝具・衣類
それぞれで一般的に持っているものの傷み具合を見る。
そこから家財全体の損害割合を出す仕組みだ。
だから「安い物ばかりだから意味がない」とはならない。
判定は、金額ではなく傷み方の割合で動く。
連絡する前の、自己チェック
やることは4つでいい。
- 家のまわりを一周して、基礎の傷んでいる場所を写真に撮る
- 屋根と外壁も、離れた位置から全体が入るように撮る
- 家の中の家具・家電・食器の傷みも撮っておく
- 保険証券を出して、建物と家財の保険金額を確認する
そのうえで、保険会社か代理店に電話する。
「一部損になりますか」ではなく「見てもらえますか」でいい。
屋根に登る必要はない。危ないうえに、その必要もない。
調査する人が確認しに来る。
撮り方は写真の記事にまとめた。
対象にならないものも、先に書いておく
- 年数がたって生じた傷み(経年劣化)
- 内装のクロスのひびだけで、構造に損傷がない場合
- 門・塀・車庫など、建物本体ではない部分
- 自動車(これは車両保険の範囲になる)
とくに1つ目は、業者との間でもめやすい部分になる。
古い傷みを地震のせいだと申請すれば、うその請求になる。
そのときに責任を負うのは、契約者本人になる。
保険金の返還や契約の解除、詐欺罪もありうる。
罹災証明書の「全壊」とは、別の物差しになる
混同されやすいので、ここも書いておきたい。
災害のあと、市町村が罹災証明書を出す。
そこにも全壊・半壊といった区分がある。
だが認定基準の資料には、はっきりこう書かれている。
国が定める住家の被害認定基準とは異なります、と。
| 制度 | 誰が判定するか | 何のためか |
|---|---|---|
| 罹災証明書 | 市町村 | 公的支援や減免の判断 |
| 地震保険 | 保険会社 | 保険金の支払い |
罹災証明書が半壊でも、地震保険が同じ区分になるとは限らない。
逆もある。片方の結果で、もう片方をあきらめないほうがいい。
どちらも別々に申請する必要がある、と考えておくと間違いがない。
よくある疑問に、先に答えておく
地震から時間がたっているが、まだ請求できるのか
保険金を請求する権利は、3年で時効になると法律で決まっている。
逆にいえば、3年以内なら請求できる。
ひび割れが地震のものか、自分では分からない
分からなくていい。それを判断するのが調査の仕事になる。
分からないまま連絡して構わない。
一部損だと5%しか出ない。それでも請求する意味はあるか
意味はある。すでに保険料を払っているからだ。
請求しなければ、その分は受け取らずに終わる。
マンションの場合はどう見るのか
建物は1棟全体で判定するのが基本になる。
専有部分の損害が大きい場合は、個別に見ることもある。
調査を受けたら、必ず何か出るのか
出ないこともある。3%に届かなければ支払いはない。
ただ、調査を受けたこと自体で不利になることはない。
保険会社の調査には、お金がかかるのか
かからない。契約している保険の手続きの一部だからだ。
調査を受けて支払いがゼロでも、費用を請求されることはない。
ここが、手数料を取る業者との一番の違いになる。
同じ「無料で見ます」でも、後ろに付く条件がまったく違う。
非木造の場合も、同じ数え方なのか
違う。鉄筋コンクリート造や鉄骨造は、まず建物の沈下や傾斜を見る。
そのうえで部分的な被害を足す仕組みになっている。
物差しを持っていれば、玄関先で決めなくて済む
基礎のひび割れは、見ただけでは誰にも判定できない。
それは業者にも、この記事にもできないことだ。
できるのは、判定の仕組みを知っておくことになる。
幅ではなく長さの割合で見ること。部位ごとに足し算になること。
それを知っていれば、「取れますよ」と言われても慌てない。
電話を1本かけて、見に来てもらえば済む話になる。
「モノレキ」という名前で、家にある物の買い替え時期と保険を1画面で見るアプリを作っている。
家財の判定は5つの分類ごとに見るので、何をいくつ持っているかが分かると話が早い。
登録しておけば、調査のときにそのまま見せられる。
公開は2026年12月を予定している。まだ完成していない。
建物と家財の4区分、基礎・屋根・外壁の損害割合、測り方について。
家財を5分類で見ること、非木造は沈下・傾斜から見ることも同じ資料による。
日本損害保険協会「地震保険 損害の認定基準について」(2022年10月1日)
支払われる割合について。
全損100%、大半損60%、小半損30%、一部損5%の根拠。
財務省「地震保険制度の概要」
3年の時効(保険法95条)について。
日本損害保険協会「保険金請求の時効とは?」
家財の平均保険金額217万円、建物1,062万円について。
熊本地震で家財の64%が半損以上だった実績についても、同じ記事に出典を書いた。
支払い事例まとめの記事を見てほしい。
本文の数字とURLは2026年8月28日に、上記の各資料で確認した。
基準は改定されることがあるため、実際の判断は保険会社に確認してほしい。